赤字・税金滞納・債務超過でもファクタリングは使える?審査で見られるものと使えないケース
赤字決算や税金の滞納があると銀行融資は通りにくくなりますが、ファクタリングは審査の対象が「自社」ではなく「売掛先」なので、利用できるケースがあります。公式サイトで対応を明記している会社、決算書や納税証明書が必要な会社、それでも使えないケース、繰り返し利用の危険性までを整理します。
01結論:使えるケースがある。理由は「審査の対象が売掛先」だから
赤字決算・税金の滞納・債務超過があっても、ファクタリングは利用できるケースがあります。銀行融資とは審査で見るものが違うからです。
融資は「あなたが返せるか」を審査します。ファクタリングは債権の売買なので、「売掛先が期日に払えるか」と「その債権が本当に存在するか」を審査します。
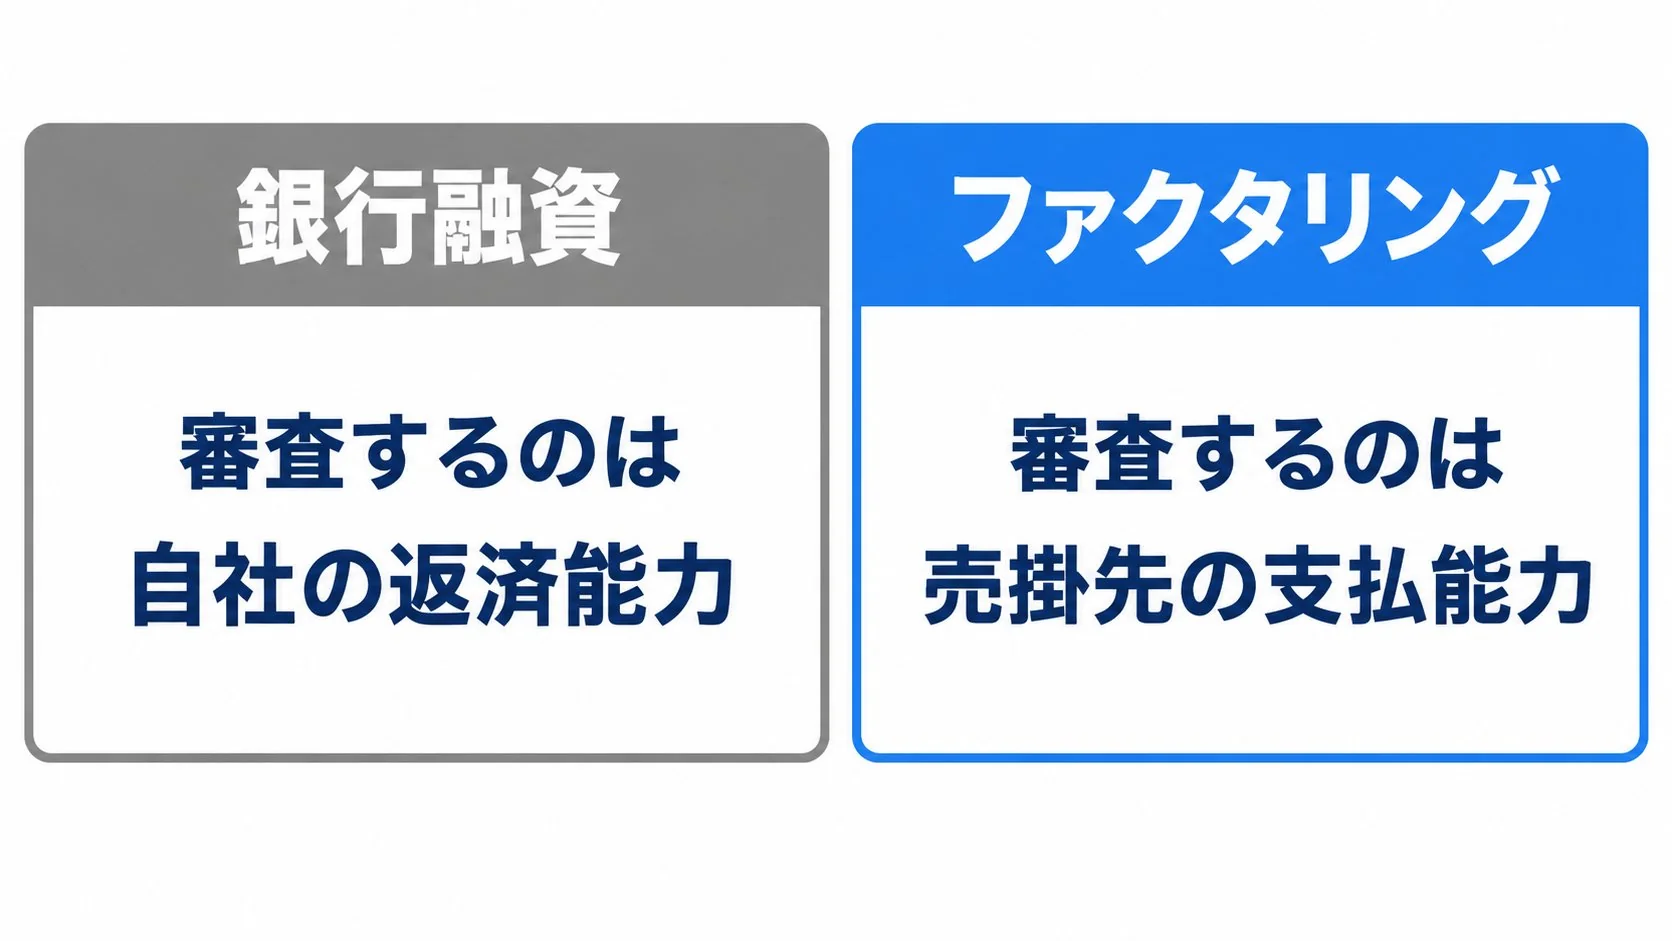
したがって、自社の財務が悪くても、売掛先の信用力が高ければ通る可能性があります。逆に、自社が健全でも売掛先の信用力が低ければ断られます。
02公式サイトで「赤字・滞納でも可」に触れている会社
当サイトが確認した範囲で、審査の重点が売掛先にあることを公式サイトで案内している会社は次のとおりです。
- ビートレーディング — 審査は申込者の財務状況より売掛先の支払能力を重視。赤字決算や税金の滞納がある事業者でも利用できるケースがある
- QuQuMo — 「売掛金さえあれば取引可能」として対象を広く案内
- OLTA — 審査で重視されるのは売掛先の支払能力で、赤字決算でも利用できるケースがある
ただし「利用できるケースがある」であって「必ず通る」ではありません。アクセルファクターは審査通過率93.3%を公表していますが、裏返せば約7%は通っていません。
「赤字でも100%通る」「審査なし」と謳う業者には注意してください。審査を一切行わないのであれば債権の買取ではなく、実質的な貸付けなど別の目的が疑われます。詳しくはファクタリングを装った違法業者の手口を参照してください。
03赤字決算の場合:決算書を出す会社と出さない会社がある
赤字決算そのものが審査の否決理由になることは、審査対象が売掛先である以上、原則としてありません。ただし決算書の提出を求める会社と求めない会社があります。
GMO BtoB早払いとFintoファクタリングは初回に決算書2期分が必要です。OLTAも決算書または確定申告書の提出を求めます。
一方、日本中小企業金融サポート機構は入出金履歴と売掛金の書類の2点、ビートレーディングは入出金明細と売掛金の資料で申請でき、決算書は不要です。
決算書を出すこと自体は問題ではありません。ただ、書類を揃える手間と審査スピードを考えると、赤字の説明に時間を取られたくない場合は決算書不要の会社から検討するのが現実的です。
04税金滞納の場合:納税証明書の要否と、差押えのリスク
税金の滞納がある場合、確認すべきことが2つあります。納税証明書を求められるかと、売掛債権が差し押さえられていないかです。
ベストファクターは契約時に納税証明書の提出を求めています。滞納があれば証明書に表れるため、申込前に自分の状況を把握しておく必要があります。
より重要なのが差押えです。滞納が続くと、税務署は売掛債権を差し押さえることがあります。差し押さえられた債権は、ファクタリング会社が買い取っても回収できないため、審査は通りません。
滞納がある状態でファクタリングを検討しているなら、並行して税務署に分割納付の相談をすることを勧めます。差押えに至る前に手を打つほうが、資金調達の選択肢を広く保てます。
05債務超過の場合:使えるが、繰り返しは危険
債務超過(負債が資産を上回る状態)も、それ自体は審査の否決理由になりにくい項目です。売掛先の信用力と債権の実在性が確認できれば、利用できる可能性があります。
ただし債務超過の会社がファクタリングを繰り返すと、手数料の分だけ利益がさらに削られます。資金繰りを一時的に楽にしても、財務は悪化する構造です。
債務超過の状態でのファクタリングは、あくまで「次の入金や融資までのつなぎ」に限定し、恒常的な資金源にしないことが前提になります。
06財務状況にかかわらず使えないケース
自社の財務が原因ではなく、債権の側に問題があって使えないケースがあります。赤字や滞納の有無に関係なく断られます。
- 売掛先の信用力が低い — 設立間もない会社、支払遅延の履歴がある取引先など
- 売掛先が個人 — 事業者間取引が前提のため対象外になることが多い
- 支払期日が確定していない — 見積書や発注段階の書類では申請できない会社が多い
- 債権額が下限に満たない — 30万円・50万円・100万円といった下限を設けている会社がある
- 債権が既に差し押さえられている、または他社に譲渡済み — 二重譲渡は契約違反であり、詐欺に該当するおそれがある
審査に落ちる典型的な理由と対処はファクタリングの審査は厳しい?で詳しく解説しています。
07赤字補填のための繰り返し利用は避ける
ファクタリングの手数料を年率に換算すると、融資の金利より桁違いに高くなります。支払期日1か月後の100万円の請求書を手数料10%で売却すれば、コストは10万円、年率換算で120%相当です。
赤字を毎月ファクタリングで埋める状態は、毎月120%相当のコストで資金を回しているのと同じです。この状態が続けば、財務は加速度的に悪化します。
毎月ファクタリングを繰り返す状態になっている場合は、業者選びより先に、経済産業局の中小企業課や日本政策金融公庫など公的な相談窓口に当たることを検討してください。金融庁も、高額な手数料のファクタリングを繰り返すことで多重債務に陥る危険性を注意喚起しています。
融資・ビジネスローン・補助金など、ファクタリング以外の選択肢は他の資金調達方法との比較にまとめています。
08まとめ
- 1赤字・滞納・債務超過があっても、売掛先の信用力が高ければ使えるケースがある
- 2決算書や納税証明書を求める会社かどうかを、申込前に確認する
- 3売掛債権が差し押さえられていれば使えない。滞納は早めに税務署へ相談する
- 4繰り返し利用は財務を悪化させる。つなぎに限定し、公的窓口にも相談する
各社の必要書類・買取可能額はサービス一覧で比較できます。
本記事の情報源
以下の公開情報を2026/09/13時点で確認して作成しています。手数料や条件は変更される場合があるため、お申し込み前に必ず公式サイトでご確認ください。