ファクタリングの印紙税|債権譲渡契約書に貼る収入印紙はいくら?電子契約なら不要になる理由
ファクタリングの契約書に収入印紙は必要か。国税庁は売掛債権譲渡契約書を印紙税法の第15号文書と位置づけており、紙の契約書なら200円(契約金額1万円未満は非課税)です。一方、電子契約なら印紙税はかかりません。継続利用の基本契約書が4,000円の第7号文書になるケース、誰が負担するか、経理処理までを国税庁の公開情報をもとに整理します。
01結論:紙の契約書なら200円、電子契約なら不要
先に結論です。ファクタリングの契約書(売掛債権譲渡契約書)を紙で作成する場合、収入印紙は1通につき200円です。契約金額が1万円未満なら非課税です。
一方、電子契約で締結する場合、印紙税はかかりません。国税庁が「電磁的記録は文書に含まれない」と明示しているためです。
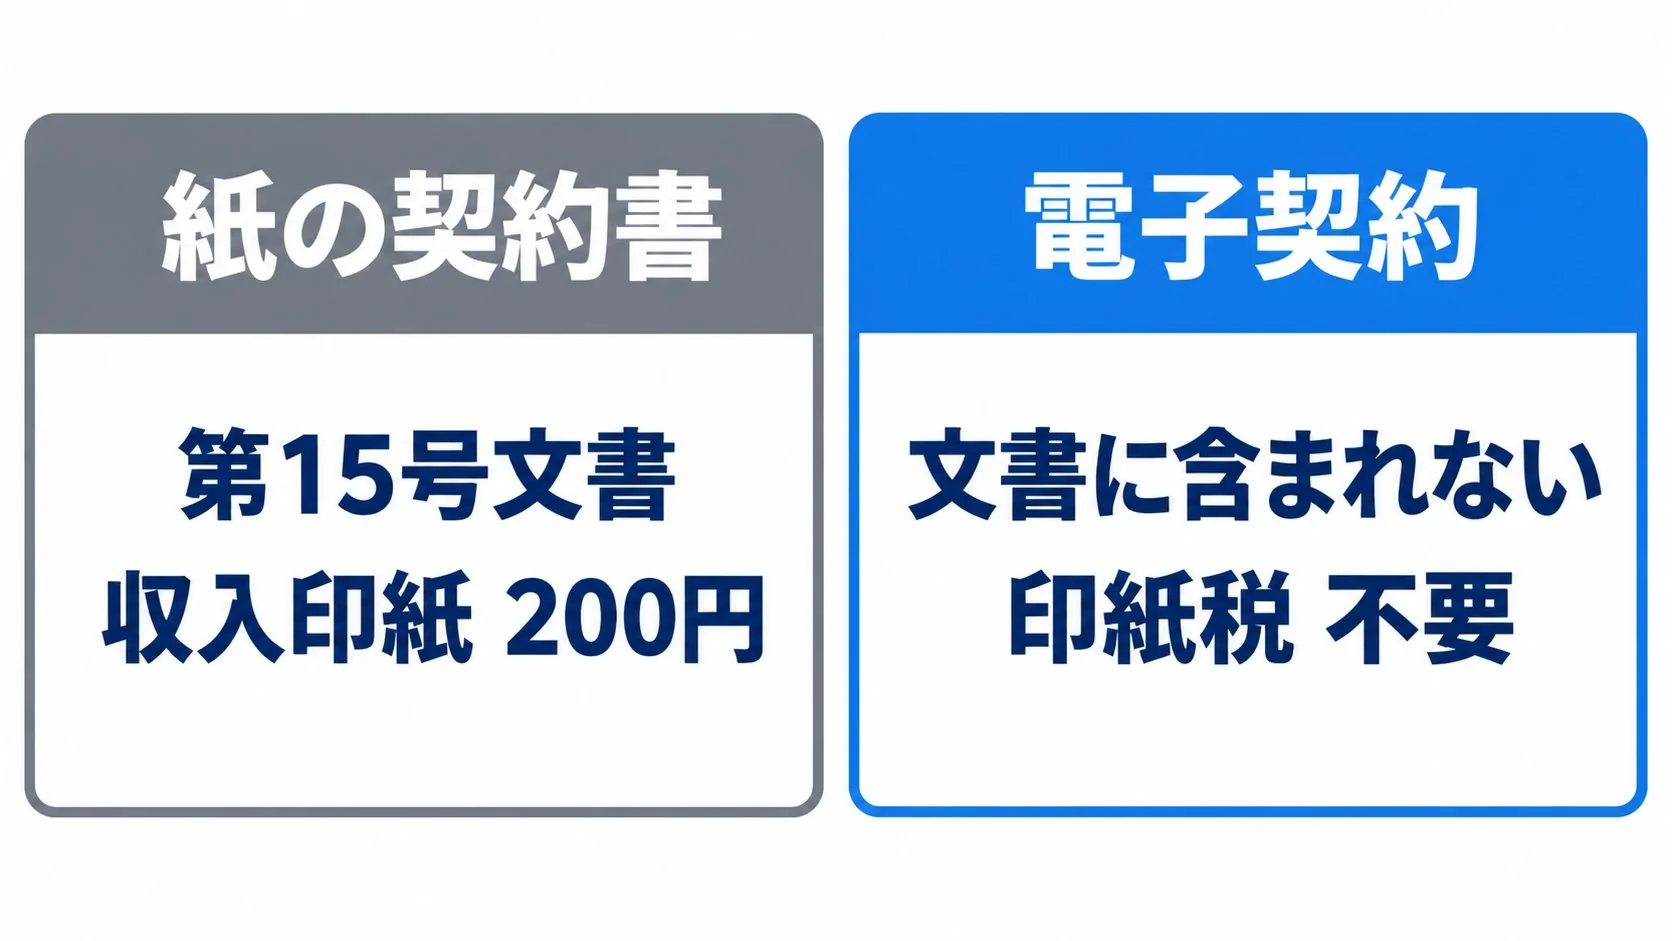
金額としては小さいものの、「誰が貼るのか」「継続利用の契約はどうなるのか」「電子契約なら本当に不要なのか」で迷いやすい論点です。順に整理します。
02国税庁の見解:売掛債権譲渡契約書は「第15号文書」
印紙税は、印紙税法が定める「課税文書」に該当する書類にだけかかります。ファクタリングの契約書がどれに当たるかは、国税庁が質疑応答事例で明確に答えています。
国税庁は「売掛債権譲渡契約書」について、「債権譲渡契約の成立を証明する文書ですので、第15号文書(債権譲渡に関する契約書)に該当します」としています。
同じ事例の中で、旧債権者と新債権者が連署する方式(2社間)だけでなく、債務者の承諾も併せて証明する三者契約(3社間)も同様に第15号文書に該当すると明示されています。
「債権譲渡」の定義も同じ事例に示されています。債権をその同一性を失わせないで旧債権者から新債権者へ移転させること、です。ファクタリングが法的に債権の売買であることはファクタリングとはで解説しています。
03印紙税額:契約金額1万円以上で200円
国税庁 タックスアンサー No.7141「印紙税額の一覧表(その2)」第15号文書より。1通または1冊につき。
第15号文書の特徴は、契約金額の大きさにかかわらず一律200円である点です。不動産売買契約書(第1号文書)のように金額に応じて税額が上がる仕組みではありません。
100万円の請求書でも1,000万円の請求書でも、紙の契約書1通につき200円です。契約書を2通作成して双方が保管する場合は、各通に印紙が必要になります。
04電子契約なら印紙税はかからない
国税庁は質疑応答事例で、「印紙税の課税対象となるのは、課税物件表の物件名欄に掲げられている文書であり、電磁的記録は文書に含まれません」と明示しています。
電子署名を付けた電子データを送信して契約を成立させる方式であれば、紙の「文書」を作成していないため、印紙税の課税原因が生じません。
オンライン完結型のファクタリングは、この方式で契約するものが多くあります。QuQuMoは申込から契約締結まで全てオンライン、OLTAはクラウド完結・面談不要、日本中小企業金融サポート機構のFACTOR⁺Uもオンライン完結です。
注意点が1つあります。電子で契約した後に、あらためて紙の契約書を作成して相手に交付すると、その紙の契約書は課税文書になります。福岡国税局の文書回答事例が、電子送信後に現物を別途交付した場合は印紙税が課されると示しています。「電子契約だから不要」と決めつけず、紙の控えを取り交わす運用になっていないかを確認してください。
オンライン型と対面型の違い全般はオンラインファクタリングと従来型の違いで解説しています。
05継続利用の「基本契約書」は4,000円の第7号文書になることがある
見落とされやすいのがここです。国税庁は同じ質疑応答事例の注記で、継続して債権譲渡を行うことを定める契約書は、第7号文書(継続的取引の基本となる契約書)に該当する場合があるとしています。
第7号文書の印紙税額は1通につき4,000円です。ただし「契約期間が3か月以内で、かつ、更新の定めのないもの」は除かれます。
つまり、ファクタリング会社と最初に「基本契約書」を紙で結び、その後は個別の請求書ごとに取引する方式の場合、基本契約書のほうに4,000円の印紙が必要になり得ます。
国税庁 タックスアンサー No.7141 および質疑応答事例「売掛債権譲渡契約書」より。
繰り返し利用を予定しているなら、基本契約書が紙か電子かで印紙税の負担が変わります。契約前に方式を確認しておく価値があります。
06誰が負担するのか:契約で決まる
印紙税法上、契約書を共同で作成した当事者は連帯して納税義務を負います。どちらが実際に負担するかは、法律ではなく契約で決まります。
ファクタリングでは、印紙代を手数料とは別に利用者に請求する会社と、諸経費に含める会社があります。OLTAは「手数料は諸経費などすべて込み」、labol(ラボル)は手数料一律10%以外の費用は発生しないとしています。
200円の印紙代そのものより、「手数料以外に何が別途かかるか」を見積もりの段階で確認する習慣のほうが重要です。登記費用や事務手数料を含めた全体像はファクタリング手数料の相場は?にまとめています。
07経理処理:印紙代は租税公課
利用者が印紙代を負担した場合、勘定科目は租税公課で処理するのが一般的です。法人税・所得税の計算上は損金・必要経費になります。
ファクタリング会社が印紙代を立て替え、手数料と一緒に請求してくる場合は、明細で印紙代を切り分けて租税公課に、残りを売掛債権売却損に計上します。
ファクタリング全体の仕訳と消費税の扱いはファクタリングの仕訳と会計処理を参照してください。
本記事は国税庁の公開情報に基づく一般的な整理です。契約書の形式や取引の実態によって課税関係は変わり得るため、判断に迷う場合は税理士または所轄の税務署に確認してください。
08まとめ
- 1紙の売掛債権譲渡契約書は第15号文書。1万円以上で200円、金額にかかわらず一律
- 2電子契約なら印紙税はかからない。ただし電子契約後に紙を交付すると課税される
- 3継続取引の基本契約書は第7号文書(4,000円)になり得る。紙か電子かを契約前に確認する
- 4負担者は契約次第。手数料以外の費用を見積もり時に確認する
本記事の情報源
以下の公開情報を2026/09/13時点で確認して作成しています。手数料や条件は変更される場合があるため、お申し込み前に必ず公式サイトでご確認ください。