補助金の入金待ちにファクタリングは使える?補助金そのものは売れない理由と、つなぎ資金の選び方
補助金は原則として後払い(精算払い)で、設備の代金などを先に自己資金で払う必要があります。では、入金を待つ間にファクタリングは使えるのか。交付決定で生じる権利の譲渡制限、支払い方法としてのファクタリングが補助対象外になる点、概算払いやつなぎ融資との違いを、公募要領と補助事業の手引きから整理します。
01結論:補助金そのものは売れない。使えるのは手持ちの売掛金
補助金の入金を待つ間の資金繰りに、ファクタリングを使うことはできます。ただし売るのは本業の売掛金で、補助金そのものではありません。
補助金の交付規程では、交付決定で生じる権利を承諾なく第三者に譲渡できないと定めています(例:中小企業新事業進出補助金)。ファクタリング会社に補助金を買い取ってもらうことは、原則できません。
- 補助金を受け取る権利 — 原則として譲渡できない(金融機関への譲渡は事務局に相談)
- 本業の売掛金 — ファクタリングで現金化できる。入金待ちの期間の運転資金に回せる
- 補助対象経費の支払い — 支払い方法としての債権譲渡(ファクタリング)は補助対象外
02なぜ入金待ちが起きるのか:補助金は原則「後払い」
中小企業庁の「ミラサポplus」は、補助金は原則として後払い(精算払い)で、事業の実施後に必要書類を提出し、検査を受けた後に受け取れると説明しています。
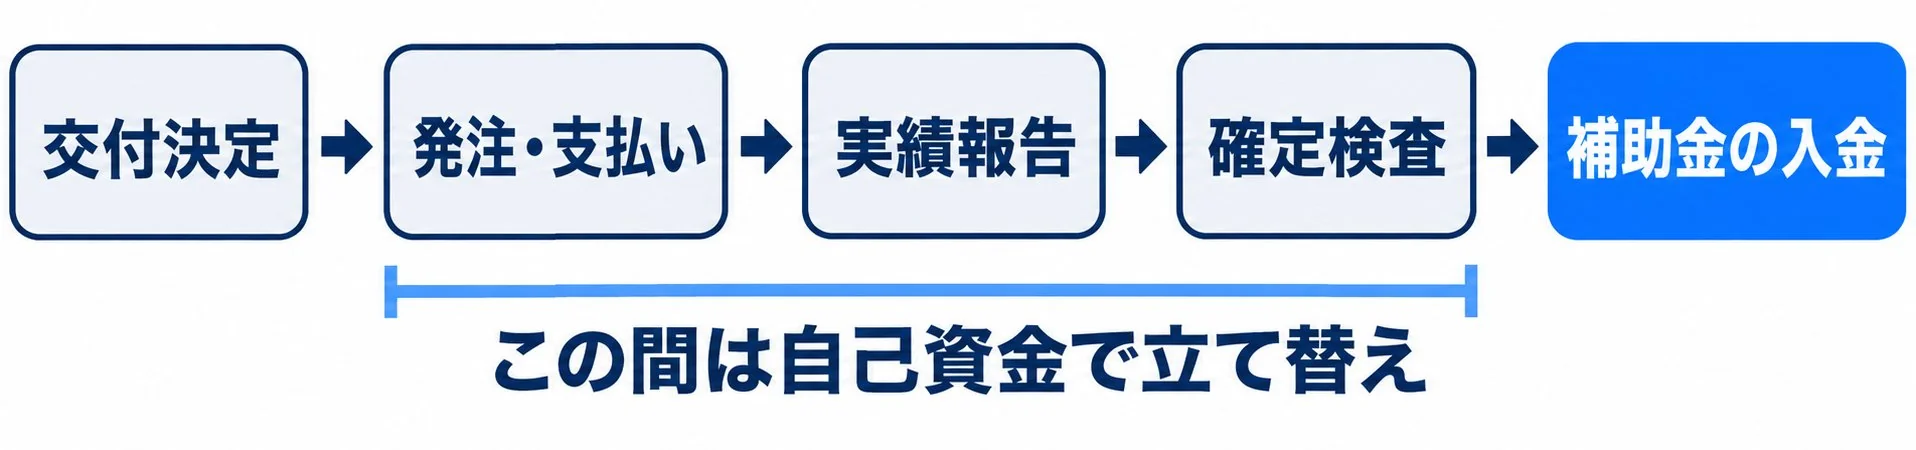
たとえば中小企業新事業進出補助金(第4回公募)の補助事業実施期間は、交付決定日から14か月以内(採択発表日から16か月以内)です。
この期間に発注・納品・支払いを済ませ、その後に実績報告と検査があります。設備の代金を払ってから補助金が入るまで、長ければ1年以上の立て替えが続くことになります。
03補助金を受け取る権利は、なぜ売れないのか
中小企業新事業進出補助金の「補助事業の手引き」は、債権譲渡の禁止として次のように定めています(交付規程第14条)。
- 補助事業者は、交付決定によって生じる権利を、中小機構の承諾を得ずに第三者に譲渡または承継させてはならない
- 交付決定後に、交付決定債権を金融機関に譲渡して資金を調達する場合の取扱いは、事務局に相談する
手引きが譲渡先として想定しているのは金融機関です。ファクタリング会社への譲渡が認められるとは書かれていません。
「補助金の交付決定通知があれば買い取る」と持ちかける業者には注意してください。承諾のない譲渡は交付規程に反するおそれがあります。補助金ごとに規程が異なるため、必ず事務局に確認してください。
04補助対象経費の支払いにファクタリングは使えない
もう一つの注意点は、経費の支払い方法です。中小企業新事業進出補助金の公募要領は、補助対象経費の支払いを銀行振込の実績で確認するとしています。
そのうえで、現金払い、相殺、手形、小切手などと並べて「ファクタリング(債権譲渡)による支払い」を対象外としています。事業再構築補助金の手引きにも同じ趣旨の記載があります。
これは、発注先への代金を「自社の売掛金を譲渡する形」で払うことを指します。対象外の方法で払った経費は、補助金の対象から外れてしまいます。
一方、ファクタリングで得た資金を自社口座から銀行振込で支払うことを禁じる記載は、今回確認した公募要領と手引きには見当たりませんでした。不安な場合は事務局に確認してください。
支払いは補助事業実施期間内に完了している必要があり、分割払いもすべて期間内に払い終える必要があります。
05入金待ちの資金をどう用意するか:4つの選択肢
中小企業新事業進出補助金 公募要領(第4回)・補助事業の手引き、事業再構築補助金 補助事業の手引き、中小企業成長加速化補助金 よくあるご質問より(2026年11月3日確認)。
事業再構築補助金の手引きでは、支払いは原則として精算払いで、事前に事務局の承認を得た経費に限り概算払いを受けられるとしています。
概算払いの請求額は「補助対象経費(支払い・納品済み)×補助率×0.9」が上限です。つまり概算払いでも、先に支払うお金は自分で用意する必要があります。
中小企業成長加速化補助金のよくある質問も、概算払いは個別の支出状況に応じて可能としつつ、概算払いを前提とした投資計画は認めないとしています。
06ファクタリングでつなぐときの注意点
立て替え期間の長さを先に見積もる。 1回の手数料は数%でも、1年以上つなぎ続ければ負担は大きくなります。毎月使う前提なら、つなぎ融資を優先して検討してください。
補助金が満額入るとは限らない。 補助対象外と判断された経費は減額され、検査で物件や帳簿を確認できない分も補助対象になりません。満額の入金を前提に資金計画を組まないことが大切です。
補助金は課税対象。 事業再構築補助金の手引きは、補助金を受け取った事業年度の収入として計上し、法人税等の課税対象になるとしています。入金後の納税資金も見込んでおきましょう。
ファクタリングの手数料を年率に直すと、融資の金利より大幅に高くなります。比較の考え方はファクタリングと他の資金調達方法を比較で解説しています。
07まとめ
- 1補助金は原則として後払い(精算払い)。経費は先に自己資金で払う
- 2交付決定で生じる権利は、承諾なく第三者に譲渡できない。ファクタリング会社には売れない
- 3補助対象経費を債権譲渡(ファクタリング)で支払うと、補助の対象外になる
- 4つなぎ資金は、つなぎ融資・交付決定債権の金融機関への譲渡・概算払いを先に検討する
- 5ファクタリングを使うなら本業の売掛金で、立て替え期間の長さと手数料を見積もってから
本記事は中小企業庁・中小企業基盤整備機構などの公開資料に基づく整理です。譲渡や支払い方法の扱いは補助金ごとに異なるため、利用する補助金の公募要領・交付規程を確認し、事務局に問い合わせてください。
本記事の情報源
以下の公開情報を2026/11/03時点で確認して作成しています。手数料や条件は変更される場合があるため、お申し込み前に必ず公式サイトでご確認ください。